
Respuesta directa: Tramitar un crédito hipotecario en CDMX requiere atención a detalles clave para evitar errores comunes que pueden retrasar o negar la aprobación. Desde revisar tu historial crediticio hasta entender las cláusulas del contrato, cada paso es crucial para un proceso exitoso.
Puntos Clave:
- Revisar el historial crediticio y el avalúo antes de iniciar el trámite evita demoras y rechazos.
- Analizar cláusulas contractuales y comisiones por apertura protege el costo total del crédito.
- Contar con asesoría profesional garantiza cumplimiento legal y seguridad patrimonial.
Introducción: Por qué es crucial evitar errores en tu crédito hipotecario
En CDMX, el proceso de obtención de un crédito hipotecario implica múltiples actores y documentos. Un error temprano puede generar rechazo, costos adicionales o incluso la pérdida de la oportunidad de compra. La complejidad aumenta en zonas de alta demanda como Iztapalapa, donde la competencia por inmuebles es intensa y los bancos exigen mayor precisión. Evitar fallas comunes permite avanzar con mayor rapidez, reducir incertidumbre y proteger el patrimonio. A continuación, se describen los siete errores más frecuentes y se ofrecen pasos concretos para prevenirlos.
Error 1: No revisar tu historial crediticio antes de solicitar el crédito en CDMX
¿Cómo afecta un mal historial crediticio a tu trámite en CDMX?
Los bancos consultan el Buró de Crédito para evaluar riesgo. Un historial con reportes negativos, morosidad o cuentas en disputa reduce la puntuación y puede resultar en la negación del crédito o en la imposición de tasas más altas. Además, la falta de claridad sobre el historial retrasa la entrega de la documentación requerida, prolongando el proceso de aprobación.
Pasos para verificar y mejorar tu historial en el Buró de Crédito
- Accede al portal del Buró de Crédito con tu RFC y contraseña.
- Descarga tu reporte reciente y revisa cada anotación.
- Corrige errores contactando a la entidad financiera que reportó la información.
- Regulariza pagos pendientes antes de iniciar la solicitud.
- Mantén tus líneas de crédito activas y con bajo nivel de utilización.
Realizar estas acciones con anticipación permite presentar un perfil crediticio sólido al banco.
Error 2: No comparar avalúos de la propiedad en CDMX
¿Por qué los avalúos varían entre instituciones?
Cada entidad financiera cuenta con criterios internos para determinar el valor de mercado de una vivienda. Factores como ubicación, estado de la construcción, metros útiles y comparables recientes influyen en la estimación. En CDMX, la variación entre avalúos puede ser significativa, lo que impacta directamente el monto máximo que el banco está dispuesto a financiar.
Ejemplo real: Diferencias de avalúo en Iztapalapa
En Iztapalapa, un inmueble de 80 m² puede recibir diferentes valoraciones según la institución. Solicitar al menos dos avalúos independientes antes de cerrar el trato es una práctica recomendada para asegurar el mejor financiamiento.
Error 3: Ignorar las cláusulas del contrato de crédito hipotecario en CDMX
Cláusulas críticas que debes revisar antes de firmar
- Tasa de interés variable: Define los índices de referencia y los márgenes aplicables.
- Cláusula de vencimiento anticipado: Establece penalizaciones si el crédito se paga antes de tiempo.
- Reajuste de cuotas: Indica las condiciones bajo las cuales la cuota puede incrementarse.
- Garantías colaterales: Especifica los bienes que respaldan el crédito y sus condiciones de ejecución.
Descuidar estas disposiciones puede generar costos inesperados a medio o largo plazo.
Cómo un notario público en CDMX puede ayudarte a entender el contrato
El notario revisa la legalidad del contrato, verifica que las cláusulas cumplan con la normativa del Colegio de Notarios de la CDMX y aclara dudas sobre obligaciones y derechos. Su intervención garantiza que el documento sea vinculante y que el comprador comprenda plenamente los compromisos financieros antes de firmar.
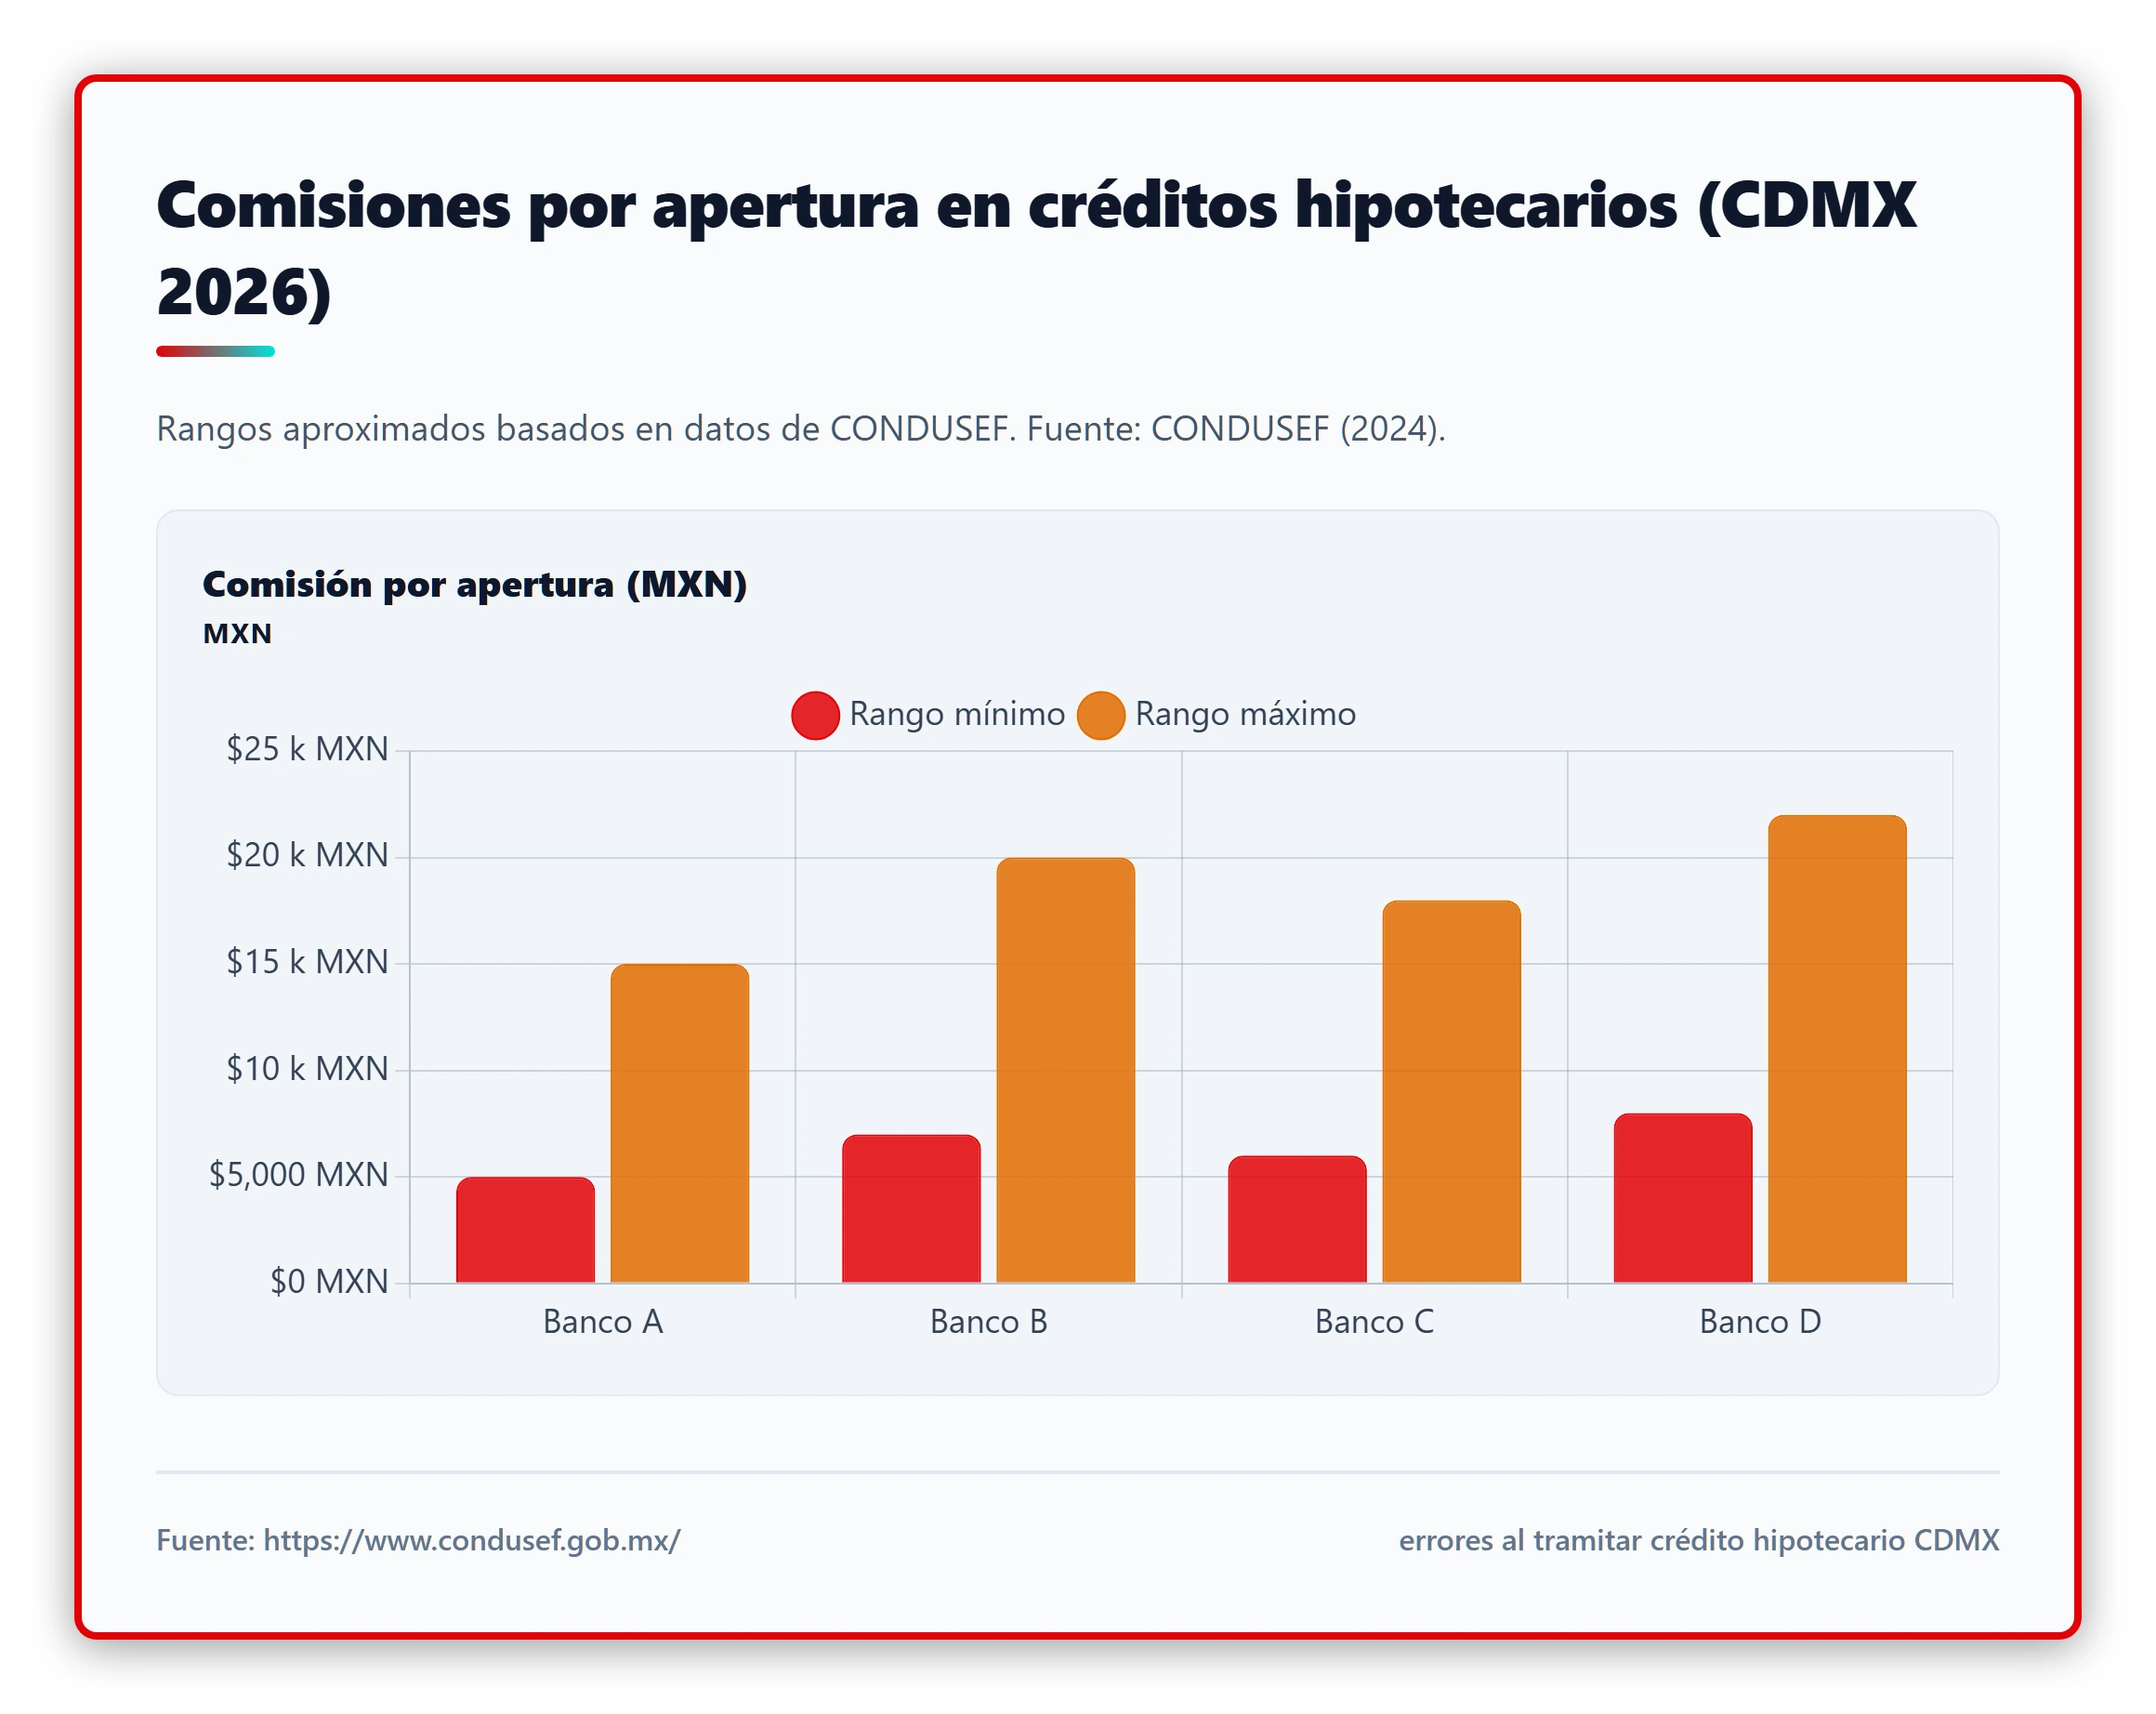
Error 4: No considerar la comisión por apertura en el costo total del crédito hipotecario CDMX
¿Qué es la comisión por apertura y cómo afecta tu crédito?
La comisión por apertura es un cargo único que el banco cobra al iniciar el crédito. Se calcula como un porcentaje del monto financiado y se suma al saldo pendiente, incrementando el costo total del préstamo. Ignorar este gasto puede reducir la capacidad de pago disponible y afectar la viabilidad del proyecto inmobiliario.
Recomendación sobre la comisión por apertura
Las comisiones por apertura varían entre instituciones y dependen del perfil del solicitante y del tipo de crédito. Se recomienda solicitar información detallada a cada banco y comparar las condiciones específicas antes de decidir.
Error 5: No verificar los documentos necesarios antes de firmar el crédito hipotecario CDMX
Documentos clave que debes revisar con tu asesor
- Identificación oficial con fotografía.
- Comprobante de ingresos (recibos de nómina, declaración de impuestos).
- Escritura del inmueble y certificado de libertad de gravamen.
- Avalúo reciente emitido por perito certificado.
- Póliza de seguro de vida y de incendio.
Revisar cada documento asegura que la información sea coherente y que no existan omisiones que puedan retrasar la aprobación.
Consecuencias de firmar sin revisar la documentación
Una omisión puede derivar en la nulidad del contrato, la imposición de multas o la necesidad de presentar documentos adicionales, lo que prolonga el proceso y genera costos inesperados. Además, la falta de verificación puede exponer al comprador a riesgos legales, como la existencia de gravámenes ocultos.
Error 6: Subestimar el impacto de no cumplir con los pagos del crédito hipotecario CDMX
¿Qué pasa si dejas de pagar tu crédito hipotecario en CDMX?
El incumplimiento genera mora, la inclusión en el Buró de Crédito y la activación de la cláusula de ejecución hipotecaria. El banco puede iniciar un proceso de remate del inmueble para recuperar el saldo adeudado, lo que implica la pérdida del bien y daños al historial crediticio que dificultarán futuros financiamientos.
Alternativas si enfrentas problemas de pago
- Reestructuración del crédito: Solicitar una extensión del plazo o una reducción temporal de la cuota.
- Refinanciamiento: Buscar una nueva entidad con mejores condiciones.
- Venta del inmueble: Coordinar una venta rápida para cubrir la deuda.
Consultar con un asesor especializado permite evaluar la mejor alternativa antes de que la situación se agrave.
Error 7: No buscar asesoría profesional antes de decidir el crédito hipotecario CDMX
Beneficios de contar con un asesor inmobiliario en CDMX
- Conocimiento del mercado: Un asesor profesional puede guiarte a través de todo el proceso, desde la precalificación de crédito hipotecario en CDMX hasta la firma del contrato.
Conclusión: Evita errores al tramitar tu crédito hipotecario en CDMX
Evitar los errores comunes al tramitar un crédito hipotecario en CDMX es fundamental para asegurar un proceso exitoso. Desde revisar tu historial crediticio hasta contar con asesoría profesional, cada paso es crucial.
Si te ha interesado este tema, quizás también quieras leer sobre documentos crédito INFONAVIT CDMX.
Lecturas relacionadas del cluster
Evaluación personalizada sobre errores al tramitar crédito hipotecario CDMX
Comparte fotografías, medidas aproximadas, ubicación, referencias para revisar el alcance de tu proyecto.
Contactar por WhatsAppCréditos hipotecarios CDMX: Guía completa 2026
Descubre los tipos de créditos hipotecarios en CDMX, requisitos clave y pasos para tramitar. Guía actualizada 2026 con consejos para elegir el mejor crédito.
Leer la guía principal →